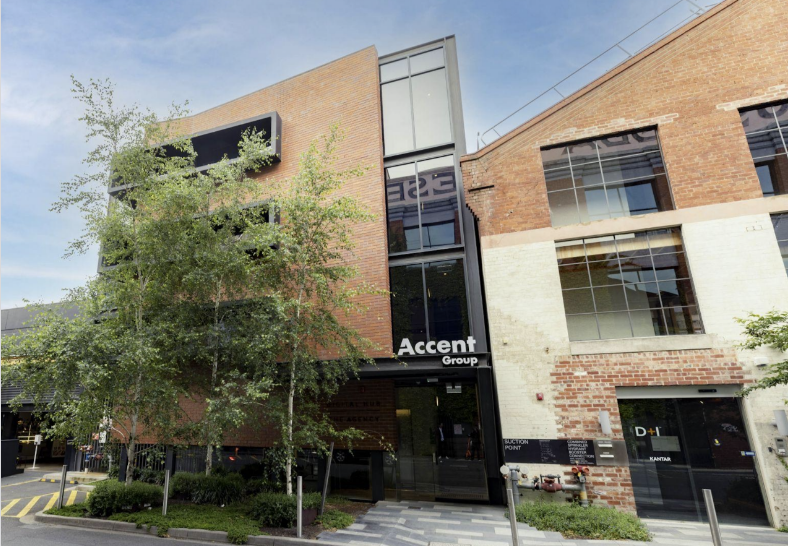
一家拥有约850家门店、年销售额超过16亿澳元(约人民币77.2亿元)的澳大利亚鞋业巨头,正在遭遇一场敌意收购。
而收购方选择的时机,非常微妙。
英国零售巨头Frasers Group目前已经持有Accent Group约22.9%的股份,今年6月又进一步提出全面收购,要以每股0.65澳元拿下剩余股份。
Accent董事会拒绝了。
原因之一很直接:
太便宜了。
Frasers发动收购前一个交易日,Accent的股价就是0.65澳元。
Frasers给出的价格,同样是0.65澳元。
也就是说,几乎没有给出任何额外的收购溢价。
更值得注意的是,几年前的Accent,远远不是这个价格。
2024年6月底,Accent股价还在1.94澳元左右;2025年6月底约为1.40澳元。
而Frasers自己在2025年增持Accent时,甚至曾经支付过每股1.718澳元。
现在,它只愿意出0.65澳元。
为什么偏偏是这个时候?
答案可能就藏在Accent最近几年的经营变化里。
Accent并不是一家小公司。
它是澳大利亚大型鞋服零售和品牌运营集团,旗下拥有庞大的零售网络,经营和代理HOKA、Skechers、Vans、Merrell、Saucony等多个鞋服品牌,同时拥有Platypus、The Athlete’s Foot等零售渠道。
最新财年,Accent总销售额达到约16.35亿澳元。
从销售规模来看,这家公司甚至没有明显萎缩。
2023财年,Accent总销售额约15.66亿澳元;2024财年约16.08亿澳元;2025财年约16.21亿澳元;最新财年进一步达到约16.35亿澳元。
不过,拆开看,就会发现这个增长并没有表面看起来那么轻松。
最新财年,Accent总销售额同比只增长0.9%,同店销售反而下降0.5%。
与此同时,公司毛利率从上一财年的54.9%下降到53.1%。
也就是说,销售规模还在,但可比门店销售和毛利率都在承压。
这种压力最终也反映到了利润上。
2023财年,Accent净利润还有8870万澳元。
2024财年下降到5950万澳元,2025财年进一步下降到5770万澳元。
到了最新财年,公司出现1380万澳元的法定净亏损。
当然,这并不意味着Accent的核心经营已经全面亏损。
最新财年的亏损中,包括约4860万澳元商誉减值,以及关闭业务、重组和应对收购产生的相关费用。
剔除这些因素后,公司仍实现约5100万澳元基础净利润,但同比也下降了7.8%。
所以现在Accent面临的问题其实比较清楚:
销售盘子依然很大,但同店销售和毛利率都在承压,盈利能力也面临压力。
公司已经开始动刀。
过去一年,Accent关闭了表现不佳的门店,整个Glue Store连锁业务被关闭,同时裁掉约100个总部支持岗位。
另一方面,公司目前已经在越南建立了一支约50人的离岸团队。
不过,从目前公开信息来看,这并不意味着澳大利亚裁掉的约100个岗位,有50个直接转移到了越南。
所以现在的Accent,处在一个非常特殊的位置。
它不是一家销售正在崩塌的公司。
它依然拥有约850家门店、超过16亿澳元的年销售规模,以及庞大的品牌和渠道资源。
但与此同时,它的同店销售和毛利率正在承压,利润下降,组织和门店网络也正在调整,股价更是已经跌到多年低位。
而就在这个时候,Frasers出手了。
这可能才是这场收购真正值得关注的地方。
Frasers不是在Accent利润和股价表现强劲的时候出手。
而是在Accent销售规模依然庞大,但利润和估值同时承压的时候,试图通过每股0.65澳元的全面收购要约取得Accent控制权。
从Accent董事会的角度看,这当然很难接受。
因为如果目前的经营压力只是阶段性的,那么现在以接近市场价的价格把控制权交出去,也意味着未来经营改善可能带来的价值将更多落到Frasers手中。
但站在Frasers一边,逻辑同样不难理解。
一个拥有约850家门店、年销售额超过16亿澳元,同时掌握大量品牌和渠道资源的鞋业零售集团,现在的市场估值却已经跌到多年低位。
这样的资产,自然会引起产业买家的兴趣。
所以这场收购真正争夺的,可能从来都不是Accent今天能够赚多少钱。
而是Accent目前的经营压力究竟只是阶段性的低谷,还是它的盈利能力已经发生了更长期的变化。
这也决定了每股0.65澳元,到底是一笔合理的报价,还是一次趁低出手的收购。
文章转载分享不做商业用途,如有侵权,请联系我们删除!
咨询对接如需现场看机、寄楦打样、获取详细报价方案,欢迎联系-合作热线:195-2126-6069
上海智臂机器人科技有限公司专注鞋类自动化设备软件配套服务,让机器人更加简单!
目前旗下产品有:智能打粗轨迹编辑系统、智能喷胶轨迹编辑系统、自适应轨迹生成工作站、边墙打粗工作站。(自动化软件系统、喷胶软件、刷胶系统)
官方抖音
客服微信
19521266069
咨询热线
微信咨询
公众号